住宅購入時に現金一括購入する方って中々いませんよね。
大半の人が住宅ローンを利用して購入してるかと思います。
家を購入してからどんな生活になるかを左右する住宅ローン。
住宅は数千万円単位の大きな買い物になるため、どの住宅ローンを利用するのか、どのくらいの金額を借りるのか、金利はどうするのかによって、毎月の返済額や総返済額が大きく変わってきます。
特に2026年現在は、以前のような「とにかく低金利だから変動金利を選ぶ」というだけではなく、金利の上昇や将来の家計についても考えながら住宅ローンを選ぶことが大切になっています。
今回は住宅ローンの種類や金利、返済方法、返済期間などについてご紹介します。
これから長野で住宅を購入しようと考えている方は、是非参考にしてみて下さい。
目次
- 住宅ローンを利用するメリット
- 住宅ローンにはどんな種類があるか
- 住宅ローンの金利とは?
- 住宅ローンは「金利」だけで選ばない
- 返済方法はどうするか
- 住宅ローンの期間
- 長野で住宅ローンを組むなら「住宅以外の支出」も考える
- 繰上返済やボーナス返済は必要か
- 住宅ローンを選ぶときに確認しておきたいポイント
- 住宅ローンは事前審査を受けておこう
- 住宅ローンは「今」だけではなく「将来」を考えて選ぶ
- まとめ
住宅ローンを利用するメリット
住宅を購入する際は、ほとんどの方が住宅ローンを利用しています。
では、そもそも住宅ローンを利用することには、どんなメリットがあるのでしょうか?
住宅ローンというと、どうしても「利息を払わなければいけない」というデメリットが気になってしまいますよね。
ですが、住宅ローンを利用することで受けられる税制上の優遇や、万が一に備えた保障もあります。
まず代表的なのが、住宅ローン控除(住宅借入金等特別控除)です。
住宅ローンを利用して住宅を取得し、一定の条件を満たすことで、年末時点の住宅ローン残高をもとに、所得税などから控除を受けることができます。
2026年現在の住宅ローン減税は、住宅の性能や入居時期などによって、借入限度額や控除期間が異なります。
例えば、認定長期優良住宅などでは、年末の住宅ローン残高の0.7%を所得税などから最大13年間控除する制度があります。
ただし、すべての住宅が同じ条件で利用できるわけではありません。
住宅の性能や床面積、所得、入居時期など、様々な条件があります。
そのため、「住宅ローンを組めば必ず住宅ローン控除を受けられる」というわけではありません。
住宅を購入する際は、住宅ローンの金利だけではなく、
「この住宅は住宅ローン控除の対象になるのか」
「どのくらいの控除を受けられる可能性があるのか」
という点も確認しておきましょう。
また、所得税から控除しきれない場合には、一定の条件のもとで翌年度の市民税・県民税から控除される場合もあります。
詳しい条件については、国土交通省やお住まいの自治体の最新情報を確認しておくと安心です。
そして、もう一つ住宅ローンを利用する大きなメリットが、「団体信用生命保険」です。
団体信用生命保険、いわゆる「団信」は、住宅ローンの返済中に契約者が死亡した場合などに、保険金によって住宅ローンの残高が弁済される仕組みです。
つまり、住宅ローンを返済している途中で万が一のことがあった場合、残された家族がその後も住宅ローンを返済し続けなくても済むようにするための保障です。
商品によっては、死亡や高度障害だけではなく、がんや三大疾病などを保障するタイプもあります。
ただし、保障される範囲や条件は金融機関や商品によって異なります。
また、保障内容を充実させることで、住宅ローンの金利が上乗せされる場合もあります。
そのため、「団信が付いているから安心」と考えるだけではなく、
「どんな場合に保障されるのか」
「金利の上乗せはいくらなのか」
まで確認しておくことが大切です。
住宅ローンを利用して家を購入することは当たり前、と思っている方も多いと思います。
ですが、住宅ローンには、住宅ローン控除や団信など、現金一括で購入する場合とは違った仕組みがあります。
住宅ローンを選ぶ際は、金利だけを見るのではなく、こうした制度や保障も含めて考えてみましょう。
住宅ローンにはどんな種類があるか
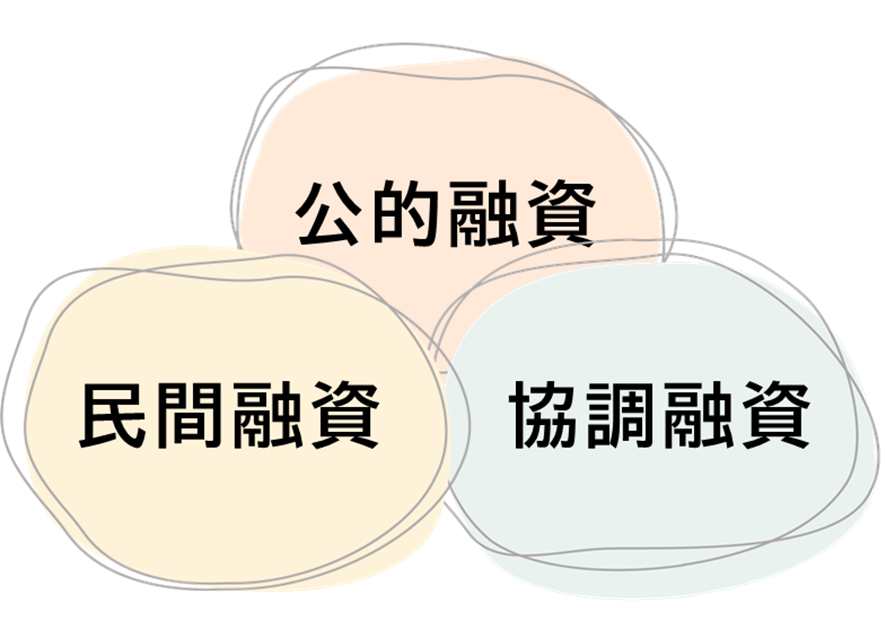
住宅ローンは、どこからお金を借りるのかによって大きく分けて考えることができます。
代表的なのが、
・民間金融機関の住宅ローン(民間融資)
・公的な融資制度(公的融資)
・住宅金融支援機構と民間金融機関が連携した住宅ローン(協調融資)
などです。
それぞれ特徴が違うため、住宅ローンを選ぶ際には自分が利用できる商品を比較してみることが大切です。
民間融資
銀行や信用金庫、ネット銀行などの民間の金融機関が独自に設けている住宅ローンが民間融資となります。
金利や融資条件、団信、手数料などが各金融機関によって変わり、内容は様々でとにかく種類が豊富です。
例えば、
・給与振込口座を指定する
・公共料金の引落しを設定する
・カードやその他の金融サービスを利用する
・住宅の性能によって金利を優遇する
など、金融機関によって様々な条件が設定されています。
同じ「変動金利」でも、金融機関によって適用される金利や手数料、団信の内容などが違います。
そのため、「A銀行は金利が低いからA銀行にする」と金利だけを見て決めてしまうのはおすすめできません。
金利+手数料+団信+返済条件まで含めて比較するようにしましょう。
また、ネット銀行は店舗型の金融機関と比べて、金利や手数料面で特徴がある商品もあります。
一方で、申し込みから契約までオンラインで進めるケースも多く、必要書類の準備や手続きを自分自身で進める必要があります。
住宅ローンは金額が大きいだけに、
「手続きが簡単か」
「相談しやすいか」
という部分も意外と重要です。
公的融資
公的融資の代表的なものの一つに、財形持家融資制度があります。
これは、財形貯蓄を行っている勤労者を対象とした、住宅の取得やリフォームなどのための融資制度です。
財形貯蓄を1年以上利用していて、50万円以上の残高があることなど、一定の条件を満たすことで利用できます。
融資額は、財形貯蓄残高の10倍以内で、上限は4,000万円です。
ただし、誰でも利用できるわけではありません。
勤務先で財形貯蓄を利用しているか、その他の条件を満たしているかなど、事前に確認しておく必要があります。
また、財形持家融資は、金利が一定期間ごとに見直されます。
2026年7月1日からの財形持家転貸融資では、5年固定制で年2.53%と案内されています。
このように、公的融資には民間の住宅ローンとは異なる条件があります。
もし勤務先で財形貯蓄を利用しているのであれば、住宅ローンを検討する際に利用できる制度がないか確認してみるとよいでしょう。
また、自治体によっては住宅取得などに利用できる融資制度が用意されている場合もあります。
ただし、こうした制度は自治体によって内容や利用条件が異なります。
長野市については、2026年9月現在、市公式ホームページの「住宅に関する融資制度」のページで「現在、情報はありません」とされています。
そのため、長野市で住宅を購入する場合は、自治体の融資制度が利用できると最初から考えるのではなく、その時点で利用できる制度があるか、最新の情報を確認することが大切です。
住宅金融支援機構と民間金融機関による住宅ローン
住宅ローンでは、【フラット35】も代表的な選択肢の一つです。
【フラット35】は、住宅金融支援機構と民間金融機関が提携して提供している住宅ローンです。
大きな特徴は、全期間固定金利であること。
借入時に返済終了までの金利が決まるため、将来的に市場金利が変化しても、基本的には借入時に決まった金利で返済を続けることができます。
そのため、住宅ローンを借りた後に金利が上昇して、毎月の返済額が大きく変わってしまうことを避けたい方にとって、検討しやすい住宅ローンの一つです。
一方で、【フラット35】は変動金利型の住宅ローンなどと比べると、金利が高く設定されている場合があります。
2026年9月現在、21年以上35年以下の借入期間で、融資率9割以下の場合、【フラット35】の金利は取扱金融機関によって異なり、年3.460%~5.690%、最も多い金利は年3.460%となっています。
ただし、ここで確認しておきたいのが、【フラット35】には一定の条件を満たすことで金利が引き下げられる制度があるということです。
例えば、家族構成や住宅性能などの条件に応じてポイントが設定され、条件を満たすことで一定期間の金利引下げを受けられる場合があります。
2026年9月時点では、条件によって当初5年間、年▲1.0%の金利引下げとなるケースもあります。
そのため、「【フラット35】は金利が高いから、自分には関係ない」と最初から決めてしまうのではなく、自分が利用できる金利引下げ制度があるかどうかまで確認して、他の住宅ローンと比較することが大切です。
住宅ローンの金利とは?
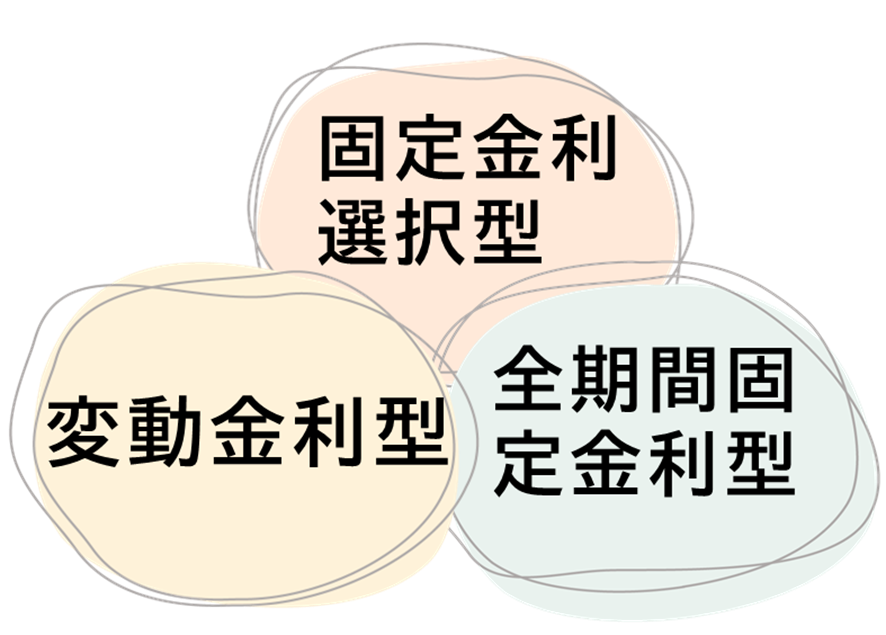
住宅ローンには種類がありますが、金利にも種類があります。
住宅ローンの金利は大きく分けると、
・変動金利型
・固定金利期間選択型
・全期間固定金利型
の3つがあります。
それぞれメリット・注意点が違います。
変動金利型
変動金利型は、市場金利などの動きに応じて、住宅ローンの金利が見直されるタイプです。
一般的には、固定金利型よりも借入当初の金利が低く設定されている商品が多く、「毎月の返済額をできるだけ抑えたい」と考える方が選択肢に入れることの多い金利タイプです。
一方で、注意しておきたいのが、将来的に金利が上昇する可能性があることです。
金利が上昇すると、その分だけ住宅ローンの利息負担が増えるため、毎月の返済額や総返済額に影響する可能性があります。
特に住宅ローンは35年など長期間にわたって返済することも多いため、「今の金利が低いから大丈夫」と現在の金利だけを見て判断するのではなく、将来金利が上昇した場合のことまで考えておく必要があります。
例えば、借入当初は毎月10万円程度の返済だったとしても、金利の上昇によって将来的に返済負担が大きくなる可能性があります。
そのため、変動金利を選ぶ場合には、「もし金利が上がったら、家計はどうなるのか」というところまで考えておきましょう。
また、変動金利について調べていると、「5年ルール」や「125%ルール」という言葉を目にすることがあります。
これは、金利が上昇した場合でも、毎月の返済額が急激に増えることを抑えるための仕組みとして知られています。
ただし、すべての金融機関や住宅ローン商品に共通して適用されるものではありません。
そのため、
「変動金利なら5年間は返済額が変わらない」
「返済額が上がっても1.25倍まで」
と一律に考えるのは避けましょう。
金融機関や住宅ローンの商品によって、金利や返済額の見直し方法などが異なります。
変動金利を選ぶ際には、契約する住宅ローンではどのようなルールになっているのかを事前に確認しておくことが大切です。
金利が上昇すると、毎月の返済額だけではなく、返済額の中に占める利息の割合が大きくなる場合があります。
そうすると、元金の減り方が遅くなり、結果として返済期間や総返済額に影響する可能性もあります。
変動金利は、借入当初の金利が低いというメリットがある一方で、将来の金利変動によって返済負担が変わる可能性があります。
そのため、金利の低さだけで判断するのではなく、金利が上昇した場合でも無理なく返済できる借入額なのかを考えて選ぶことが重要です。
固定金利期間選択型
固定金利期間選択型は、借入時に一定期間の金利を固定する住宅ローンです。
例えば、
3年固定
5年固定
10年固定
などがあります。
選択した固定期間中は、契約時に決められた金利が適用されます。
例えば10年固定であれば、原則としてその10年間は金利が固定されるため、一定期間は金利変動の影響を受けにくくなります。
子供が小さいうちは教育費などの支出が増えることもあるため、「一定期間は住宅ローンの返済額を安定させたい」という場合に検討されることがあります。
ただし、固定期間が終了した後は注意が必要です。
固定期間が終了すると、その時点での金利や住宅ローンの商品内容に応じて、その後の返済条件が決まり、商品によっては変動金利へ移行するものや、再度固定金利を選択できるものなどがあります。
そのため、固定期間中の金利だけを見て判断するのではなく、「固定期間が終わった後はどうなるのか?」というところまで確認しておきましょう。
例えば10年固定を選んだ場合でも、「10年間の金利が低いから安心」だけで決めるのではなく、10年後にどのような金利が適用されるのか、返済額がどのように変わる可能性があるのかまで確認しておくことが大切です。
全期間固定金利型
全期間固定金利型は、その名前の通り、返済期間中の金利が固定されるタイプです。
借入時に将来の返済額を把握しやすいという大きな特徴があります。
変動金利の場合は将来の金利によって返済負担が変わる可能性がありますが、全期間固定金利であれば、基本的には市場金利の変化によって返済額が変わることはありません。
そのため、
「将来の金利上昇が心配」
「毎月の住宅ローン返済額を安定させたい」
という方には検討しやすいタイプです。
一方で、借入当初の金利は変動金利より高くなることがあります。
2026年9月の【フラット35】では、21年以上35年以下・融資率9割以下・新機構団信付きの場合、最も多い金利は年3.46%です。
ただし、前述したように金利引下げ制度を利用できる場合があります。
住宅性能や家族構成などによって条件が変わるため、自分がどの程度の金利引下げ対象になるのかを確認しておきましょう。
住宅ローンは「金利」だけで選ばない
ここまで金利について説明してきましたが、住宅ローンを選ぶときに金利だけを比較するのはおすすめできません。
住宅ローンには、
・金利
・事務手数料
・保証料
・団体信用生命保険
・繰上返済手数料
・固定期間終了後の条件
・借入期間
・金利引下げ条件
など、様々な違いがあります。
例えば、「金利はA銀行のほうが低いけれど、事務手数料が高い」ということもあります。
反対に、「金利は少し高いけれど、団信の保障内容が充実している」という商品もあります。
そのため、住宅ローンを比較するときは、「毎月いくら返すのか」だけではなく「最終的にいくら支払うことになるのか」という視点も持っておきましょう。
返済方法はどうするか
住宅ローンの返済方法は大きく2種類あります。
元利均等返済と元金均等返済です。
元利均等返済
借入の金額(元金)と、その金額に対して発生する金利をあわせて返済する方法です。
特徴は、毎月の返済額が基本的に一定になること。
例えば毎月10万円の返済であれば、返済開始から終了まで基本的に同じ返済額になるように設定されます。
ただし、その10万円の中で元金と利息の割合が変わっていきます。
ローンの返済を開始したばかりの頃は利息の割合が大きく、元金部分の減りが遅くなります。
返済額が毎月ほぼ一定なので、「家計の計画を立てやすい」というメリットがあります。
住宅ローン以外にも、子供の教育費、車の維持費、固定資産税、保険料など、住宅購入後には様々な支出があります。
毎月の住宅ローン返済額を把握しやすいことは、家計管理の面では大きなポイントです。
元金均等返済
元金均等返済は、借入した元金を返済期間にわたって均等に返済していく方法です。
元金が減っていくことで、それに対して発生する利息も少なくなっていきます。
そのため、住宅ローンを開始したばかりの頃は返済額が一番大きくなり、徐々に返済額が少なくなっていきます。
元利均等返済に比べて、条件が同じであれば総支払額を抑えやすいという特徴があります。
ただし、最初の返済負担が大きいことには注意が必要です。
例えば、住宅購入時に子供が小さく、今後教育費が増えていく家庭では、住宅ローンの返済開始時から大きな返済額を設定すると家計が苦しくなる可能性があります。
そのため、「総支払額が少ないから元金均等返済」と単純に決めるのではなく、現在の収入と今後の支出を考えて選ぶことが大切です。
また、元金均等返済を取り扱っていない金融機関もあるため、利用したい場合は事前に確認しておきましょう。
住宅ローンの期間
住宅ローンでよく聞く返済期間といえば、35年ではないでしょうか。
住宅ローンでは35年の返済期間を選ぶケースが多いですが、もちろん35年だけではありません。
20年というタイプもあれば、40年、さらに商品によっては50年という長期の住宅ローンもあります。
特に近年は、住宅価格の上昇などを背景として、40年以上の返済期間を設定できる住宅ローンも増えています。
返済期間を長くすると、毎月の返済額を抑えやすくなるというメリットがあります。
一方で、金利などの条件が同じであれば、返済期間が長くなるほど、支払う利息の総額は増えやすくなります。
そして、住宅ローンの返済期間を考えるときに気をつけたいのが、「返済終了時に自分たちが何歳になっているか」ということです。
例えば、30歳で35年ローンを組めば65歳で完済することになります。
40歳で35年ローンを組んだ場合は75歳で完済です。
さらに40年ローンにすると、そこから5年長くなります。
返済期間を長くすることで毎月の負担を抑えられたとしても、定年後も住宅ローンの返済が続くことになれば、将来の家計に影響する可能性があります。
また、長野で住宅を購入する場合は、住宅ローン以外にも考えておきたい支出があります。
車を2台所有している家庭も少なくありません。
車の購入費だけではなく、車検、保険、ガソリン代、冬タイヤなど、車を維持するためにも継続的に費用がかかります。
さらに子供がいる家庭では、将来的な教育費も必要になります。
住宅ローンを組むときには、こうした支出も含めて家計を考えることが大切です。
そのため、「月々の返済額が払えるか」だけではなく、「10年後、20年後も無理なく払えるか」というところまで考えて、返済期間を決めるようにしましょう。
長野で住宅ローンを組むなら「住宅以外の支出」も考える
住宅ローンを考える際、住宅そのものの金額だけを見てしまう方も多いと思いますが、住宅購入後には住宅ローン以外にも様々な費用がかかります。
例えば、
・固定資産税
・火災保険、地震保険
・車の維持費
・修繕費
・光熱費
・住宅設備の交換費用
・子供の教育費
・引っ越し費用
・家具、家電の購入費
などです。
特に長野では、冬の暖房費についても考えておきたいところです。
家を購入して終わりではなく、「住宅を購入した後にどんな生活をするのか」まで考えて住宅ローンの借入額を決める必要があります。
例えば、「年収から考えると5,000万円まで借りられる」としても、「5,000万円借りるべき」とは限りません。
金融機関が貸してくれる金額と、自分たちが無理なく返済できる金額は別だからです。
繰上返済やボーナス返済は必要か
住宅ローンでは、毎月の返済に加えて「ボーナス返済」や「繰上返済」を利用することもできます。
まず、ボーナス返済とは、毎月の返済とは別に、ボーナスが支給される月に追加で返済する方法です。
中には借入額のうち、何%をボーナス返済にするか設定できる商品もあります。
毎月の返済額を抑えられるというメリットがありますが、注意しておきたいところは「ボーナスが将来も必ず支給されるとは限らない」ということです。
会社の業績や勤務状況などによって、ボーナスの金額が変わることもあります。
そのため、「ボーナスが減ったら住宅ローンの返済が苦しくなってしまう」というような返済計画は避けておきたいところです。
もしボーナス返済を利用するのであれば、ボーナスが少なくなった場合でも無理なく返済できる範囲で設定しておきましょう。
また、ボーナス返済を利用せず、通常は毎月の返済だけにしておいて、余裕があるときに繰上返済をするという方法もあります。
繰上返済とは、毎月決められた返済とは別に、まとまった金額を返済する方法です。
繰上返済をすると、その分だけ住宅ローンの元金を早く減らすことができます。
その結果、返済期間を短くしたり、将来的に支払う利息を減らしたりすることができます。
ただし、繰上返済をするときには、手数料がかかるかどうかも確認しておきましょう。
金融機関によっては繰上返済手数料が無料の商品もありますが、条件や手続き方法によって手数料がかかる場合もあります。
そして、もう一つ気をつけたいのが、手元のお金をすべて繰上返済に使ってしまわないことです。
住宅ローンを早く減らすことも大切ですが、住宅を購入した後には、車の買い替えや住宅設備の故障、急な出費などが発生することもあります。
長野で生活する場合は、冬の暖房費や車の維持費など、住宅ローン以外にもまとまったお金が必要になることがあります。
そのため、「余ったお金はすべて繰上返済」と考えるのではなく、ある程度の生活防衛資金を手元に残しておくことも大切です。
また、住宅ローン控除を利用している場合は、繰上返済によって住宅ローン控除の適用条件に影響する可能性もあります。
繰上返済をする前に、現在利用している住宅ローンの条件や住宅ローン控除への影響について確認しておきましょう。
住宅ローンを選ぶときに確認しておきたいポイント
ここまで様々な住宅ローンについて紹介してきました。
では、実際に住宅ローンを選ぶ場合、何を確認すればよいのでしょうか?
まず確認したいのが、
①いくら借りるのか
です。
金融機関から「借りられる金額」と、自分たちが「無理なく返済できる金額」は違います。
住宅ローン以外の支出も含めて考えましょう。
次に、
②金利タイプはどうするのか
です。
変動金利なら金利上昇のリスク。
固定金利期間選択型なら、固定期間終了後の金利。
全期間固定なら、借入当初の返済額。
それぞれに特徴があります。
そして、
③団信の内容
も確認しておきましょう。
死亡・高度障害だけなのか、がんなども保障されるのか。
そのために金利が上乗せされるのか。
こうした違いを確認します。
さらに、
④手数料や諸費用
も重要です。
住宅ローンには、事務手数料や保証料などがかかる場合があります。
金利が低くても諸費用が高いケースがあるため、トータルで比較することが大切です。
そして、
⑤繰上返済の条件
も確認しておきましょう。
繰上返済を考えている方は、手数料や最低返済額などを確認しておくと安心です。
最後に、
⑥返済期間
です。
35年にするのか、40年にするのか。
長くすれば毎月の返済額を抑えやすくなりますが、その分、完済時の年齢や総支払額についても考える必要があります。
住宅ローンは事前審査を受けておこう
住宅購入を決めて、「いざ住宅ローンを組もう!」と思った時に、審査が通らないということもあります。
そのため、住宅購入を具体的に考え始めたら、住宅ローンの事前審査を受けておくことをおすすめします。
事前審査では、年収や勤務先、借入状況、希望する借入額などをもとに、住宅ローンを借りられる可能性があるのかを確認します。
住宅ローンの審査は、
「年収が高ければ必ず通る」
「年収が低ければ通らない」
という単純なものではありません。
現在の借入状況や勤続年数、返済負担率、物件の担保評価など、様々な項目が関係します。
また、自動車ローンやカードローンなど、住宅ローン以外の借入がある場合には、その返済額も審査に影響することがあります。
そのため、「住宅を探す前に住宅ローンの事前審査」という順番で考えてみるのも一つの方法です。
事前審査を行うことで「自分たちはどのくらい借りられるのか」という目安を知ることができます。
ただし、ここでも「借りられる金額=購入してよい金額」ではありません。
事前審査で4,000万円まで借りられるとしても、実際に4,000万円を借りることが家計にとって無理がないとは限りません。
住宅ローンは「今」だけではなく「将来」を考えて選ぶ
住宅ローンは、数年で返済するものではありません。
35年、40年など長期間にわたって返済していくことになります。
その間には、
子供が生まれる。
子供が進学する。
車を買い替える。
親の介護が必要になる。
転職する。
定年を迎える。
など、生活環境が変わる可能性があります。
住宅ローンを選ぶときには、「今の自分たちなら払えるか」だけではなく、「将来もこの返済額を払い続けられるか」という視点が非常に重要です。
特に変動金利を選択する場合は、金利が上昇した場合にどのくらい返済額が変わるのかを試算してみるとよいでしょう。
反対に、全期間固定金利を選ぶ場合は、現在の家計で固定された返済額を無理なく支払えるのかを考えることが大切です。
どちらが絶対に正解というものではありません。
家庭によって収入も支出も違えば、今後のライフプランも違います。
だからこそ、「他の人がこの住宅ローンを選んでいるから」ではなく、自分たちの生活に合った住宅ローンを考えることが大切です。
まとめ
住宅ローンには、
・民間金融機関の住宅ローン
・財形持家融資などの公的な融資制度
・住宅金融支援機構と民間金融機関が連携する【フラット35】など
様々な種類があります。
さらに金利についても、
・変動金利型
・固定金利期間選択型
・全期間固定金利型
があります。
2026年現在は、住宅ローンの金利環境も以前とは変わってきています。
特に変動金利を選ぶ場合には、現在の金利だけを見るのではなく、将来的に金利が上昇した場合でも返済を続けられるのかを考えておくことが大切です。
一方で、全期間固定金利であれば将来の金利上昇による返済額の変化を抑えやすいという特徴があります。
また、住宅ローンを選ぶ際には金利だけではなく、
「団信の内容」
「手数料」
「返済期間」
「繰上返済」
「住宅ローン控除」
なども含めて比較してみましょう。
そして何より大切なのは、「金融機関からいくら借りられるか」ではなく「自分たちはいくらなら無理なく返済できるのか」ということです。
長野で住宅を購入する場合は、住宅ローンだけではなく、車の維持費や冬の暖房費、子供の教育費、固定資産税、将来的な修繕費なども含めて家計を考えてみてください。
住宅ローンは、家を購入するためのお金を借りるだけではありません。
家を購入した後の生活を長期間にわたって支えていくものです。
だからこそ、金利が低いか高いかだけで決めるのではなく、自分たちのライフプランに合った住宅ローンを選ぶことが大切です。
住宅購入を具体的に考え始めたら、まずは複数の住宅ローンについて条件を比較し、事前審査を受けながら無理のない借入額を確認してみましょう。